Despidieron a Laura por “anticuada”; meses después, sus recibos ocultos frenaron una fusión de 4,200 millones de pesos.
PARTE 1
—No sé quién sigue llevando la contabilidad como si estuviéramos en 1950, pero esta empresa ya entró al futuro.
Mateo Salgado soltó la frase mientras caminaba frente a la pantalla del salón de juntas de una empresa tecnológica en Santa Fe, Ciudad de México.
Tenía treinta años, un traje azul perfectamente cortado y apenas tres meses como director general de NexoCargo, una compañía mexicana dedicada a soluciones logísticas para cadenas comerciales.
Yo, Laura Hernández, permanecí sentada al final de la mesa con mi café ya frío.
Llevaba ocho años como contralora de operaciones.
Mateo llevaba doce semanas diciéndome, sin decirlo directamente, que yo era parte del pasado.
Su primera gran decisión había sido reducir a la mitad mi equipo.
La segunda, contratar a jóvenes especialistas en automatización.
La tercera, quitarme el acceso a varios sistemas financieros que yo misma había ayudado a implementar.
—Los algoritmos harán las conciliaciones —me explicó—. Ya no necesitamos tantos procesos manuales.
No discutí.
Había aprendido algo después de veinte años revisando cuentas: cuando alguien cree que la tecnología puede sustituir los controles, discutir rara vez sirve.
Así que seguí trabajando.
Y observando.
Porque los números habían empezado a comportarse de manera extraña.
Primero aparecieron pequeños gastos.
Cenas de nueve mil pesos registradas como “reuniones estratégicas”.
Facturas de consultoría duplicadas bajo razones sociales ligeramente diferentes.
Compras de sillas ergonómicas que jamás llegaron a nuestras oficinas.
Reservaciones de hotel en Cancún durante fines de semana donde, según los calendarios corporativos, no había ninguna reunión.
Nada era suficientemente grande para provocar un escándalo.
Ese era precisamente el problema.
Las irregularidades serias casi nunca empiezan con millones desapareciendo de una cuenta.
Empiezan con cantidades pequeñas que nadie quiere revisar.
Una tarde llevé varias inconsistencias a Diego Robles, el nuevo director de sistemas financieros.
Tenía veintiséis años.
Había trabajado menos de un año en contabilidad corporativa.
Revisó mis documentos durante treinta segundos.
Después sonrió.
—Laura, los sistemas antiguos siempre generan ruido cuando migramos información.
—No es ruido. Son facturas repetidas.
Me dio una palmada ligera en el hombro.
—Necesitamos dejar atrás la mentalidad legacy.
Legacy.
Anticuada.
Eso era yo para ellos.
Así que dejé de insistir.
Pero no dejé de guardar pruebas.
Conservé reportes impresos, autorizaciones firmadas, historiales de proveedores y conciliaciones bancarias de los últimos seis ejercicios.
No estaba preparando una venganza.
Simplemente conocía demasiado bien mi trabajo como para tirar evidencia.
Tres meses después, Mateo reunió a todos los empleados.
Había música en el lobby.
Copas de vino espumoso.
Una enorme pantalla detrás de él.
—Hoy comienza una nueva etapa —anunció—. NexoCargo está negociando una integración valuada en 4,200 millones de pesos con una de las compañías de inteligencia artificial logística más importantes de México.
La gente aplaudió.
Algunos grabaron videos.
Mateo sonrió como si ya hubiera cerrado el negocio.
Yo no.
Una operación de ese tamaño significaba una cosa:
auditoría profunda.
La empresa compradora revisaría nuestros contratos, impuestos, proveedores, cuentas bancarias y registros financieros.
Todo.
Al día siguiente apareció un nuevo organigrama.
Mi nombre ni siquiera estaba en el equipo responsable de preparar la información financiera.
El encargado era Diego.
El muchacho que todavía me preguntaba cómo interpretar ciertas conciliaciones.
Horas después recibí un correo de Mateo.
“Gracias por tus años de servicio. Para evitar confusiones durante la integración, necesitamos mantener funciones claramente separadas.”
Traducido:
No te metas.
Obedecí.
Durante las siguientes semanas vi a Diego y su equipo construir presentaciones perfectas.
Tableros coloridos.
Gráficas ascendentes.
Indicadores verdes.
Todo parecía magnífico.
Excepto los números.
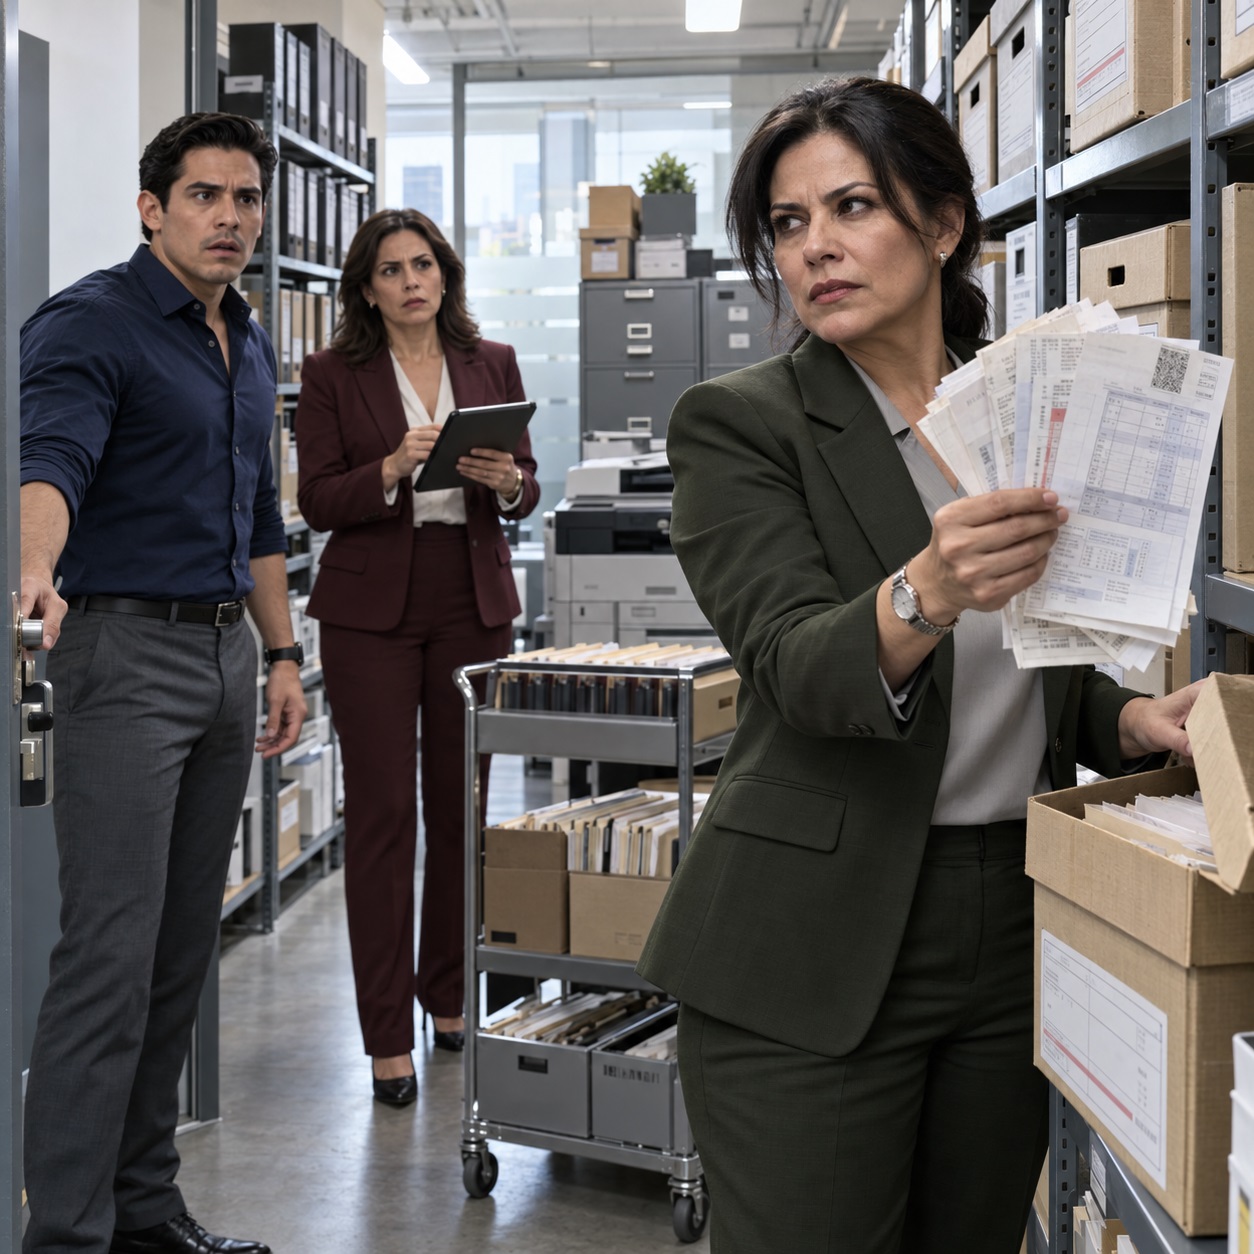
Un lunes llegaron cuatro auditores externos enviados por la empresa interesada en comprarnos.
Pidieron las bases originales.
Diego les mostró un dashboard.
Pidieron exportaciones bancarias.
Diego mostró otra presentación.
Pidieron facturas CFDI y conciliaciones.
Entonces comenzó el problema.
Antes de terminar el primer día ya existían tres cifras diferentes para los mismos gastos de enero.
El sistema nuevo mostraba una cantidad.
Los archivos fiscales mostraban otra.
La antigua base de conciliaciones mostraba una tercera.
La diferencia superaba varios cientos de miles de pesos.
El martes empezaron a buscar facturas faltantes.
El miércoles preguntaron por viajes sin comprobantes.
El jueves descubrieron proveedores que cobraban cantidades casi idénticas mediante diferentes razones sociales.
Ese mismo jueves Diego apareció frente a mi escritorio.
Ya no sonreía.
—Laura… quizá podrías ayudarnos a interpretar algunos registros antiguos.
Lo miré.
—Pensé que los algoritmos hacían eso.
Tragó saliva.
—Solo necesitamos contexto.
—Tú eres el responsable de preparación financiera para la fusión. Seguro puedes resolverlo.
Se marchó sin responder.
Esa noche trabajé hasta tarde.
Desde mi lugar escuché voces detrás del cristal del salón de juntas.
—Ella ya no pertenece al proyecto —dijo Mateo.
Después respondió una mujer.
—Puede que no pertenezca al proyecto, pero es la única persona que entiende seis años completos de estos registros.
Hubo silencio.
Luego otra voz:
—Tenemos que llamarla.
Miré la carpeta que guardaba dentro de mi cajón.
Facturas.
Correos.
Conciliaciones.
Autorizaciones.
Dieciséis meses de irregularidades.
Entonces apareció una invitación urgente en mi calendario.
10:00 a. m. — Revisión especial con Laura Hernández.
Sonreí por primera vez en semanas.
Porque ellos todavía creían que iban a pedirme ayuda para arreglar un problema.
No tenían idea de que yo podía demostrar quién lo había creado.
Y lo que encontraron a la mañana siguiente fue mucho peor de lo que cualquiera imaginaba…
PARTE 2
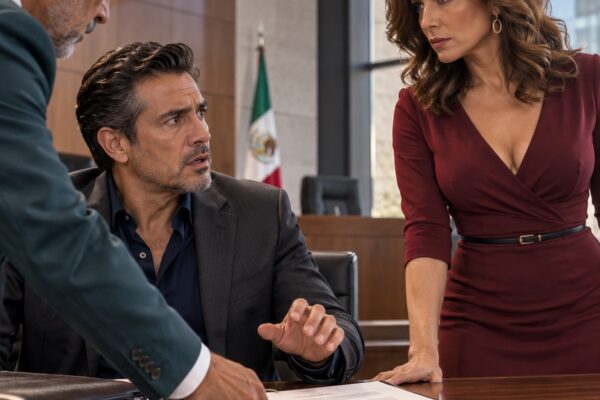
A las diez de la mañana entré al salón de juntas con una libreta de papel bajo el brazo.
Mateo estaba de pie.
Diego evitaba mirarme.
Frente a ellos estaban los auditores y dos abogados externos.
La directora de auditoría, Patricia Mendoza, fue directa.
—Necesitamos entender por qué los registros históricos no coinciden con los actuales.
Mateo intervino.
—Laura conoce nuestros procesos antiguos. Quizá pueda ayudarnos a recuperar algunas… prácticas tradicionales.
Otra vez la misma condescendencia.
Me senté.
—Necesito acceso a los datos originales. No quiero dashboards. No quiero resúmenes. Quiero movimientos bancarios, CFDI, pólizas y reportes de gastos línea por línea.
Patricia deslizó una memoria USB hacia mí.
Abrí los archivos.
No necesité mucho tiempo.
—Busquen “Lumen Consultoría”.
Un auditor escribió el nombre.
—Hay cinco pagos.
—Revisen las variantes.
Aparecieron:
Lumen Consultoría.
Lumen Consultores.
Lumen Grupo.
Lumen Servicios Empresariales.
Todas compartían prácticamente el mismo domicilio fiscal.
Todos los pagos estaban justo debajo del monto que obligaba a obtener una segunda autorización interna.
—¿Qué servicio prestaron? —preguntó Patricia.
Nadie respondió.
Seguí revisando.
Encontré comidas registradas para seis empleados durante sábados en los que solo dos tarjetas de acceso habían ingresado al edificio.
Encontré un supuesto viaje de inspección a Monterrey cuyo vuelo realmente terminaba en Los Cabos.
Encontré gastos de “relaciones con clientes” durante fines de semana donde no aparecía ningún cliente en los calendarios.
Mateo empezó a mover el pie debajo de la mesa.
—Eso no demuestra fraude.
Lo miré.
—Todavía no.
Abrí otra carpeta.
—Ahora revisen los consumos menores a diez mil pesos.
Decenas de gastos aparecieron.
Restaurantes.
Hoteles.
Transportación ejecutiva.
Todos cuidadosamente colocados debajo del límite que activaba revisión adicional.
Patricia dejó de escribir.
—¿Cómo sabías dónde buscar?
—Porque yo diseñé ese límite de control.
Diego palideció.
—¿Cuánto tiempo llevas viendo esto?
Cerré la computadora.
—Dieciséis meses.
Mateo levantó la cabeza.
—¿Dieciséis meses?
—Sí.
—¿Y nunca dijiste nada?
Saqué un correo impreso.
Luego otro.
Después otro.
Todos enviados meses atrás.
Advertencias sobre duplicidad de proveedores.
Gastos sin soporte.
Eliminación de aprobaciones.
Patrones sospechosos.
En uno de ellos Mateo había respondido:
“Evitemos frenar la innovación con controles heredados.”
Lo puse frente a él.
—Sí te dije.
Nadie habló.
Patricia pidió comparar los proveedores con las cuentas bancarias receptoras.
Uno de sus analistas comenzó a trabajar.
Pasaron varios minutos.
De pronto levantó la cabeza.
—Patricia…
—¿Qué encontraste?
El hombre giró su pantalla.
Tres de las empresas supuestamente independientes transferían posteriormente dinero hacia una misma sociedad.
Una sociedad relacionada con una persona del círculo directo de Mateo.
Los abogados dejaron de escribir.
Patricia observó a Mateo.
—Necesitamos revisar todo.
Yo negué lentamente.
—Todavía falta la parte importante.
Todos voltearon hacia mí.
Abrí mi carpeta personal.
Dentro había dieciséis meses de registros organizados por fecha.
—Si cruzan estos pagos con viajes, tarjetas corporativas y CFDI cancelados, van a descubrir qué estaba financiando realmente la empresa.
Mateo se puso de pie.
—Laura, piensa muy bien lo que estás insinuando.
Lo miré directamente.
—No estoy insinuando nada.
Deslicé la primera hoja hacia Patricia.
—Estoy diciendo que hagan las cuentas.
La auditora leyó las primeras líneas.
Después llamó inmediatamente a su equipo jurídico.
Y cuando mencionó la posibilidad de detener la operación de 4,200 millones de pesos, Mateo perdió completamente el color del rostro.
Pero todavía nadie sabía cuál sería la cifra final.
Hasta que uno de los auditores hizo una cuenta sencilla en una hoja de papel y la puso frente al director general…
PARTE 3
El auditor se llamaba Ernesto Aguilar.
Había permanecido casi toda la mañana en silencio.
Mientras los demás hablaban de sistemas, bases de datos y facturas electrónicas, él cruzaba fechas con una calculadora.
Finalmente tomó una hoja.
Escribió varios números.
Sumó.
Restó.
Marcó algunas cantidades.
Después encerró una cifra dentro de un círculo.
Empujó lentamente la hoja hacia Mateo.
—Esto es solo lo que podemos documentar hasta ahora.
Mateo la tomó.
Sus dedos comenzaron a temblar.
—Esto… esto no puede estar bien.
Patricia revisó la cifra.
—Sí puede.
Habían encontrado millones de pesos en gastos que podían haber sido clasificados incorrectamente, duplicados, fragmentados o canalizados mediante proveedores relacionados.
Y todavía faltaba revisar varios ejercicios fiscales.
Patricia habló con calma.
—Si estas cantidades fueron presentadas como gastos deducibles sin soporte real, podrían existir contingencias fiscales importantes. Y si algunos proveedores fueron utilizados deliberadamente para ocultar beneficios personales, la situación será mucho más seria.
Uno de los abogados pidió consultar de inmediato a especialistas fiscales.
Otro empezó a revisar contratos.
Diego parecía querer desaparecer.
Mateo caminaba alrededor de la mesa.
—Están exagerando. Muchas de esas actividades sí fueron de negocios.
Patricia señaló la pantalla.
—Entonces necesitaremos los contratos, entregables, agendas y comprobantes que lo demuestren.
Silencio.
No existían.
Yo abrí otra carpeta.
—También deberían revisar los viajes del tercer trimestre.
Mateo me miró.
—¿Qué viajes?
—Los que aparecen como visitas comerciales a Guadalajara, Monterrey y Tijuana.
Uno de los auditores empezó a buscar.
Encontró vuelos.
Hoteles.
Transportación.
Pero los itinerarios reales conducían a otros destinos.
Los Cabos.
Puerto Vallarta.
Miami.
En varios casos no existían reuniones registradas.
En otros, personas externas a la empresa aparecían como acompañantes.
Diego se cubrió la cara con ambas manos.
—Yo no sabía nada de esto.
Mateo lo señaló.
—Tú manejabas el sistema.
—¡Porque tú me dijiste que migrara todo sin revisar los históricos!
La discusión comenzó.
Por primera vez desde su llegada, el equipo “moderno” dejó de hablar de innovación.
Ahora todos buscaban a quién culpar.
Patricia levantó la voz.
—Se acabó.
La habitación quedó en silencio.
—Nuestra firma detendrá temporalmente la revisión financiera relacionada con la operación. Recomendaremos una auditoría forense independiente antes de continuar.
Mateo apoyó ambas manos sobre la mesa.
—No pueden hacer eso.
—Podemos y debemos hacerlo.
—Podemos reclasificar los gastos.
Ernesto lo miró.
—Una auditoría no existe para limpiar lo que encontramos. Existe para documentarlo.
Aquella frase cayó como una piedra.
Mateo se sentó lentamente.
Yo recogí mi libreta.
Mi trabajo había terminado.
Mientras guardaba mis cosas, escuché a los abogados hablar en voz baja sobre declaraciones complementarias, riesgos fiscales, responsabilidades de administradores y posibles notificaciones a la empresa compradora.
La integración estaba prácticamente detenida.
Caminé hacia la puerta.
—Laura.
Era Mateo.
Me giré.
Por primera vez no parecía un director general joven y brillante.
Parecía un hombre que acababa de descubrir cuánto pesan sus propias decisiones.
—¿Te vas?
—Nunca formé parte del proyecto.
—Necesitamos que nos ayudes.
Miré la mesa.
Meses antes habían reducido mi equipo.
Habían eliminado mis accesos.
Habían ignorado mis advertencias.
Ahora querían mi experiencia.
—Ustedes querían una empresa sin procesos antiguos —respondí—. Ya la tienen.
Salí.
No sentí alegría.
Tampoco lástima.
Solo cansancio.
Llegué al estacionamiento cuando escuché pasos detrás de mí.
—¡Laura!
Era Mariana Torres, directora jurídica.
Venía con una carpeta amarilla contra el pecho.
—Necesito hablar contigo.
Me detuve.
Mariana respiró profundamente.
—Revisamos tu contrato original.
—¿Y?
—Hay una cláusula de continuidad.
La recordaba perfectamente.
Yo misma había negociado aquella cláusula años atrás después de una crisis financiera.
En caso de inconsistencias graves durante una adquisición, la empresa podía contratarme temporalmente como responsable independiente de reconstrucción contable.
Mariana continuó:
—Los auditores consideran que tus registros son la única base financiera verificable anterior a la migración.
—Eso parece un problema.
—Lo es.
Me entregó una propuesta.
—Doce meses como consultora independiente.
Leí la primera página.
La compensación era casi tres veces mi salario anterior.
Tendría acceso completo a los sistemas.
Autoridad para solicitar documentación directamente a cualquier área.
Y no reportaría a Mateo.
—¿Quién sería mi contacto?
—El comité especial y la directora financiera de la empresa compradora.
Seguí leyendo.
Protección contractual.
Honorarios garantizados.
Independencia operativa.
Todo lo que me habían quitado estaba escrito ahora como condición indispensable.
—Necesito revisar cada cláusula.
—Por supuesto.
—Y quiero por escrito que nadie pueda modificar mis conclusiones.
Mariana asintió.
—Agrégalo.
Volví al edificio.
El ambiente había cambiado por completo.
Ya no había música.
Ya no había presentaciones brillantes.
Los empleados caminaban en silencio mientras los auditores embalaban documentos.
Desde afuera del salón de cristal vi a Mateo.
Seguía sentado exactamente donde lo había dejado.
La hoja con la cifra estaba frente a él.
Entré a una sala vacía.
Leí el contrato durante casi una hora.
Después saqué mi propia pluma.
Y firmé.
Pero lo más importante ocurrió tres semanas después.
La auditoría forense confirmó que muchas irregularidades habían comenzado después de que Mateo eliminó controles internos para acelerar los procesos.
No todas resultaron ser delitos.
Algunas eran errores.
Otras, gastos mal documentados.
Pero varias operaciones con proveedores relacionados exigieron investigaciones adicionales y ajustes fiscales importantes.
La empresa compradora suspendió la integración mientras se revisaban las cuentas.
El consejo de administración apartó temporalmente a Mateo de varias funciones financieras.
Diego fue removido de la dirección del proyecto.
Y yo recibí un equipo nuevo.
Esta vez nadie se burló cuando pedí conciliaciones impresas.
Nadie volvió a decir que revisar una factura era “mentalidad del pasado”.
Un viernes, mientras organizábamos los registros recuperados, Diego apareció en la puerta de mi oficina.
—Laura…
Lo miré.
Parecía diez años mayor.
—Quería decirte algo.
Esperé.
—Yo realmente pensaba que tú exagerabas.
—Lo sé.
—Creía que automatizar significaba eliminar controles.
Cerré la carpeta que tenía frente a mí.
—La automatización elimina trabajo repetitivo, Diego. No elimina responsabilidad.
Bajó la mirada.
—Aprendí eso demasiado tarde.
Cuando se marchó, observé las cajas llenas de documentos.
Durante meses me habían tratado como si mi experiencia fuera una carga.
Como si saber cómo funcionaba realmente una empresa fuera menos valioso que saber presentar una gráfica bonita.
Pero los números tienen paciencia.
Puedes ocultarlos debajo de palabras elegantes.
Puedes moverlos entre sistemas.
Puedes cambiar nombres de proveedores.
Puedes construir dashboards maravillosos.
Puedes convencer a empleados, inversionistas e incluso a ti mismo.
Pero tarde o temprano alguien hace una pregunta sencilla:
“¿De dónde salió este dinero?”
Y entonces empiezan a aparecer los recibos.
Meses después, alguien me preguntó si había disfrutado viendo caer a Mateo.
Respondí que no.
Porque aquello nunca había sido una venganza.
La venganza habría sido destruir información.
Ocultar documentos.
Dejar que todo explotara sin advertencia.
Yo había hecho exactamente lo contrario.
Había guardado cada prueba.
Había enviado cada alerta.
Había cumplido mi trabajo incluso cuando nadie quería escucharlo.
La diferencia entre experiencia y arrogancia es sencilla:
La experiencia sabe que puede equivocarse y por eso verifica.
La arrogancia cree que verificar es una pérdida de tiempo.
Aquella empresa casi perdió una operación de miles de millones de pesos porque confundió modernización con ausencia de controles.
Y yo aprendí algo todavía más importante.
Nunca permitas que alguien te haga creer que tus años de experiencia no valen porque apareció una herramienta nueva.
Las herramientas cambian.
Los sistemas cambian.
Los directores cambian.
Pero la verdad tiene una costumbre incómoda:
siempre termina cuadrando las cuentas.