El banco decía que debía casi 47 mil dólares. Sus recibos demostraban algo muy distinto.
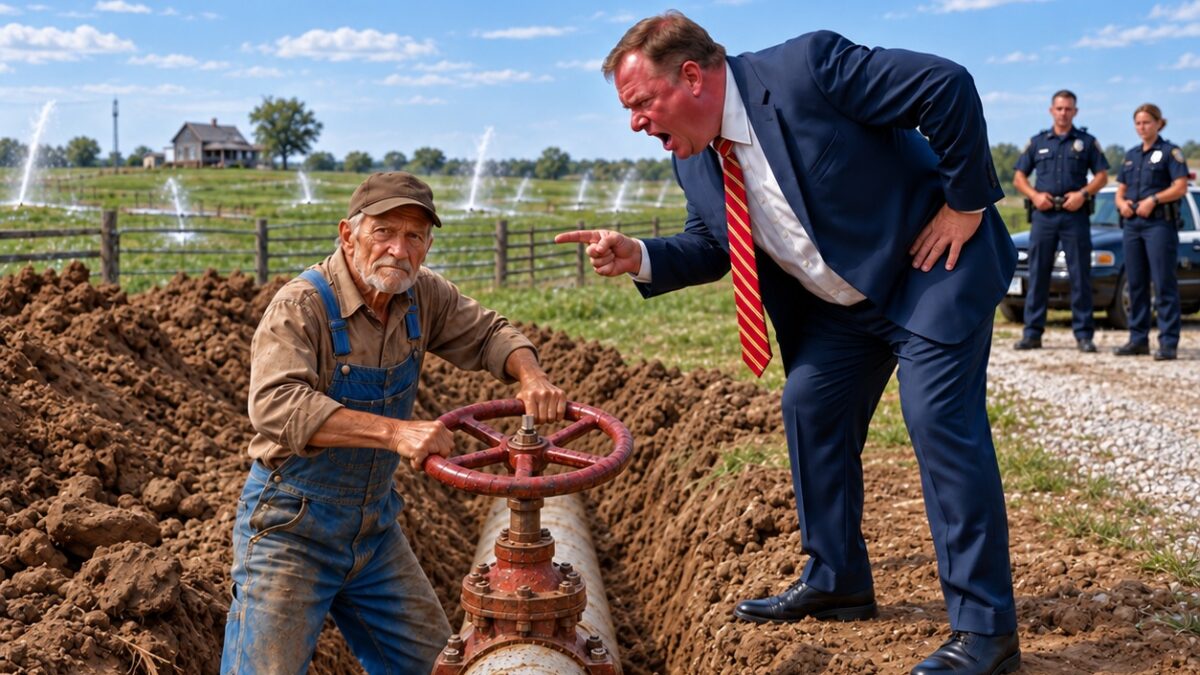
El banco decía que debía casi 47 mil dólares. Sus recibos demostraban algo muy distinto.
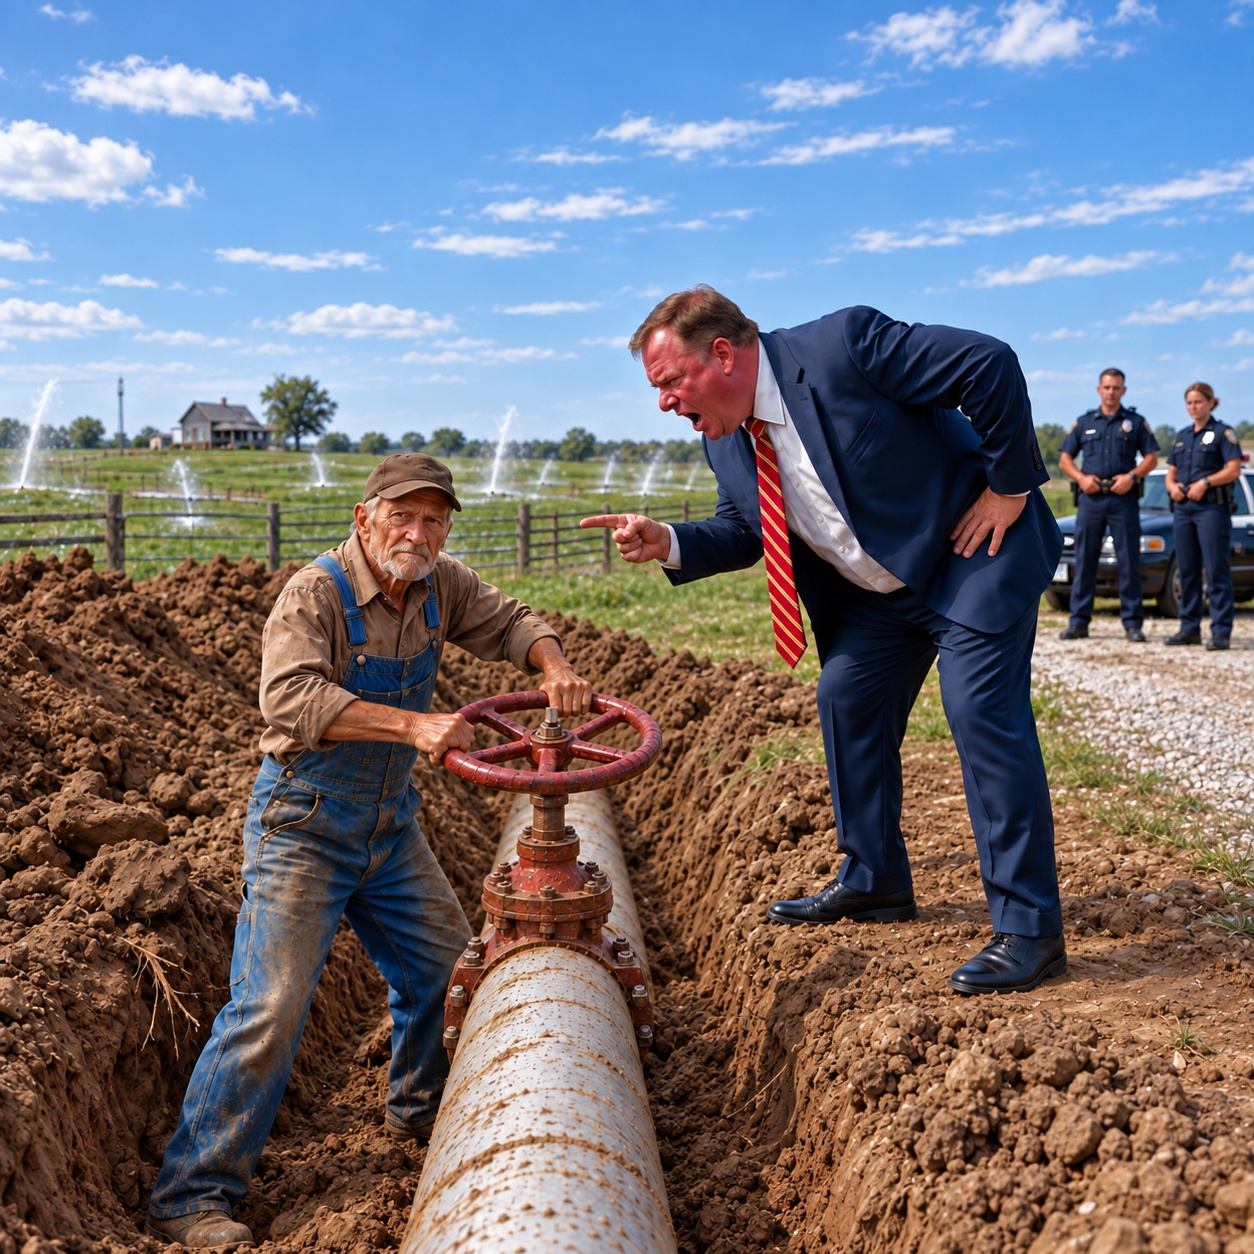
El banco le dio a Henry Dalton 21 días para pagar una deuda que él juraba no tener. Si no lo hacía, perdería su rancho de 154 acres.
Pero Henry tenía guardados 18 años de recibos. Y en casi todos aparecía el mismo cargo de 58 dólares que nadie le había explicado bien.
A sus 72 años, Henry llevaba toda la vida trabajando en su propiedad del condado de Wayne, Ohio. Había pedido un préstamo de 186 mil dólares para reparar los establos, renovar el sistema de riego y levantar el rancho después de dos malas cosechas.
Desde entonces, no se había atrasado ni una sola vez. Cuando bajó el precio del maíz, vendió parte del ganado para cubrir el pago. Cuando se descompuso su tractor, postergó la reparación y siguió pagando al banco.
Por eso, la carta que recibió una mañana fría de febrero le pareció imposible. Según el banco, todavía debía 46 mil 820 dólares. Si no liquidaba esa cantidad en tres semanas, iniciarían el proceso para quedarse con la propiedad.
Henry sacó sus cuadernos, sus recibos y las copias de cada cheque. Revisó los pagos uno por uno. No encontró ninguno faltante.
Llamó al banco. Después de casi veinte minutos de espera, un empleado le dijo que el saldo era correcto y que la diferencia provenía de intereses, cargos de cuenta y pequeños déficits acumulados. Henry preguntó desde qué mes aparecía el primer atraso.
El empleado no supo responderle. Solo repitió que, si no pagaba, el sistema enviaría su cuenta al área de ejecución hipotecaria.
Esa tarde llegó el gerente de la sucursal. No llevaba un desglose detallado de la deuda. En cambio, le propuso una salida: Henry podía entregar 38 acres junto a la carretera del condado. A cambio, el banco reduciría gran parte de lo que supuestamente debía y le permitiría conservar la casa y el resto del rancho.
Esos 38 acres eran de los terrenos más planos y productivos de la propiedad. Además, ahí estaba el acceso más conveniente para los camiones.
Henry se negó a firmar. Antes de irse, el gerente le advirtió que, si el caso llegaba a juicio, el banco podía reclamar los 154 acres completos. Le dejó tres días para pensarlo.
Esa noche, Henry casi no durmió. La carta y la oferta seguían sobre la mesa. Entonces recordó una cifra que había visto en sus estados de cuenta durante años: 58 dólares.
En un cajón de su oficina encontró cuatro cajas llenas de documentos. En los estados bancarios, una y otra vez, aparecía el mismo concepto: “reserva de protección del préstamo”. Henry recordaba haber preguntado por ese cargo mucho tiempo atrás. Le dijeron que era una tarifa normal para préstamos agrícolas. Como era una cantidad pequeña, no insistió.
Esta vez buscó el contrato original. Lo leyó de principio a fin. El cargo de 58 dólares no aparecía por ninguna parte.
Al día siguiente llevó las cajas con una abogada especializada en disputas sobre tierras agrícolas. Ella no prometió salvarle el rancho. Le pidió que contara todo desde el principio y que le mostrara cada papel que había conservado.
La abogada sumó los cargos de 58 dólares. En 18 años, el banco había cobrado más de 12 mil dólares bajo un concepto que no figuraba en el contrato. Pero eso todavía no explicaba los casi 47 mil que reclamaban.
Entonces comparó el saldo del banco con el calendario de pagos acordado. La diferencia empezaba a crecer alrededor del sexto año del préstamo. En los archivos encontró una carta antigua: trece años atrás, el banco había cambiado su sistema de administración de préstamos.
Desde esa actualización, los intereses parecían haberse calculado de otra manera. Henry nunca había firmado una modificación del contrato ni aceptado un cambio en la tasa fija.
La abogada siguió revisando. Encontró también cargos mensuales de 34 dólares por inspecciones de la propiedad. Henry dijo que hacía años que nadie del banco visitaba el rancho. Cuando pidieron los reportes, solo aparecieron unos cuantos.
Dos días después, la abogada puso dos hojas de cálculo frente a él. Una mostraba lo que decía el banco. La otra reconstruía cada pago usando el contrato original.
Henry miró la última línea y dejó de respirar por un instante.
Según las cuentas revisadas, el préstamo debía estar liquidado desde hacía 19 meses.
PARTE 2
Henry volvió a mirar la cifra, esperando haberla entendido mal. Durante casi dos años había seguido enviando pagos por un préstamo que, de acuerdo con el contrato original, ya estaba cubierto.
La abogada le explicó que el saldo de 46 mil 820 dólares parecía haberse formado con intereses calculados de otra manera y cargos que no estaban respaldados por el acuerdo. Aun así, antes de acusar a nadie, quería saber por qué el gerente había insistido tanto en obtener esos 38 acres.
La respuesta apareció al revisar documentos públicos de un proyecto de desarrollo valuado en 17 millones de dólares. El banco participaba como prestamista y el terreno de Henry ofrecía la ruta más corta y barata para que pasaran los camiones.
Eso no probaba que el gerente hubiera inventado la deuda para quedarse con la tierra. La abogada se lo dejó claro. Para saber qué había ocurrido, necesitaban los registros internos del banco.
Presentó una solicitud formal para obtener el historial de ajustes, los cargos aplicados a la cuenta y los documentos que explicaran por qué el préstamo de Henry había entrado al proceso de ejecución.
La reacción del gerente fue inmediata. Llamó a Henry y le ofreció bajar la deuda a 31 mil dólares si dejaba de pedir documentos. Henry se negó.
Dos días después, el banco redujo la cifra a 12 mil dólares. No hubo pagos nuevos ni explicación para esa rebaja. La abogada pidió entonces que un juez detuviera la ejecución mientras se revisaban las cuentas.
En la primera audiencia, el banco insistió en que Henry debía los 46 mil 820 dólares y solicitó autorización para seguir adelante si no pagaba.
La abogada presentó los estados bancarios junto al contrato original. Pidió que el banco señalara qué cláusula autorizaba los cargos mensuales de 58 dólares. No pudieron encontrarla.
Después mostró los cobros de 34 dólares por inspecciones y pidió los reportes que demostraran que esas visitas se habían realizado. El banco solo tenía algunos registros, insuficientes para justificar la mayoría de los cargos.
Por último, comparó la tasa fija del contrato con el método de cálculo usado después de la actualización del sistema. Henry jamás había firmado un cambio. El banco solo presentó una carta general que anunciaba la modernización de sus procesos internos.
Con el calendario original y todos los pagos registrados, la abogada mostró que el préstamo debía haberse terminado 19 meses antes. La cifra que el banco reclamaba no correspondía a una deuda pendiente: era el resultado de años de cálculos y cargos cuestionables.
El juez preguntó por qué el banco había iniciado el proceso para quitarle el rancho sin revisar primero ese historial. No hubo una respuesta convincente. La ejecución quedó suspendida y el tribunal ordenó una auditoría independiente. También dispuso que se conservaran los correos relacionados con el caso.
Ahí apareció el giro más serio.
Más de un año antes, el equipo de auditoría interna del banco había advertido que el nuevo programa podía asignar mal los pagos de ciertos préstamos agrícolas antiguos. Habían elaborado una lista de cuentas que debían revisarse manualmente antes de iniciar cualquier cobro o ejecución.
La cuenta de Henry estaba en esa lista.
Los registros mostraban que el gerente había recibido el aviso. Aun así, permitió que el caso avanzara. En otros correos se mencionaba el valor estratégico de los 38 acres para la ruta de camiones del proyecto.
Esos mensajes no demostraban por sí solos qué intención había tenido el gerente, pero, junto con la presión para que Henry cediera justo esa franja, llevaron al banco a abrir una investigación. El gerente fue suspendido mientras revisaban los préstamos que había aprobado.
La auditoría confirmó los cargos no autorizados y los errores de cálculo. El tribunal rechazó la reclamación del banco: no habían probado que Henry debiera los 46 mil 820 dólares.
Tras negociar, el banco acordó pagarle 640 mil dólares, reconocer el préstamo como liquidado y retirar cualquier gravamen sobre el rancho. El gerente perdió su puesto y el caso se turnó a los reguladores estatales.
Henry pudo haber usado la victoria para perseguir al hombre que había intentado quedarse con parte de su tierra. No quiso hacerlo. Le pidió a su abogada que el acuerdo obligara al banco a revisar otros préstamos agrícolas antiguos y a devolver los cargos indebidos cuando encontrara errores.
Meses después, vecinos comenzaron a llegar a su cocina con estados de cuenta y contratos viejos. Henry les servía café, extendía los papeles sobre la mesa y les mostraba cómo comparar cada cargo con lo que habían firmado.
Con parte del dinero arregló el techo del granero y reemplazó el tractor que llevaba años fallando. También apartó fondos para que otros agricultores mayores pudieran revisar sus préstamos con ayuda profesional.
No decía que hubiera derrotado a un banco. Decía que había guardado sus papeles.
Y aquellas cuatro cajas, llenas de recibos que durante años parecieron no importar, fueron lo que impidió que perdiera el lugar que su familia había trabajado durante generaciones.